


七月美国联运量小幅增长国内需求疲软态势持续
美国联运协会报告显示,7月联运总货运量同比增长0.5%,但增速放缓。国内集装箱和拖车运输量均下降,反映出国内需求疲软,而国际标准集装箱运输量则表现强劲,同比增长7.8%。整体数据喜忧参半,未来市场走向取决于多重因素。


美国联运协会报告显示,7月联运总货运量同比增长0.5%,但增速放缓。国内集装箱和拖车运输量均下降,反映出国内需求疲软,而国际标准集装箱运输量则表现强劲,同比增长7.8%。整体数据喜忧参半,未来市场走向取决于多重因素。
美国铁路协会数据显示,截至8月7日当周,美国铁路货运市场呈现分化:车皮货运量同比增长6.3%,主要受益于金属矿石、煤炭等需求强劲;而集装箱联运量同比下降0.6%,或受港口拥堵、卡车司机短缺等因素影响。尽管全年累计数据表现良好,但供应链挑战和产业结构调整仍是未来关注重点。
美国铁路协会数据显示,截至8月14日当周,美国铁路货运量呈现分化:车厢运输同比增长5.7%,受益于煤炭、金属矿石等大宗商品需求;多式联运同比下降3%,受港口拥堵等因素制约。全年累计数据显示,车厢运输和多式联运分别增长9%和14.6%。铁路企业需采取差异化策略应对市场变局。
Prologis CEO警告,仓储需求高涨和社区反对或致市场“售罄”。电商、供应链重塑驱动需求,选址顾虑加剧供应紧张。
Ulta投资1.6-1.8亿美元升级ERP,优化库存、供应链和客户体验,提升运营效率,应对未来增长。
美国贸易代表戴琪阐述了对华贸易新策略,强调以人为本,通过评估第一阶段协议、启动关税排除程序及解决深层次结构性问题,重塑美国竞争优势。行业观察人士认为,政策影响需进一步观察,企业应灵活应对。
Panjiva数据显示,5月美国进口量持续高位,同比增长显著,但增速放缓。消费品需求旺盛,原材料面临压力。中国进口增长显著,但面临疫情挑战。专家认为,需求、拥堵与消费习惯转变是主要驱动因素。未来,随着疫情缓解和消费习惯转变,进口市场面临调整,企业需灵活应对。
Gartner调查显示,供应链专业人士对增加安全库存与坚持精益生产存在分歧。汽车和高科技行业倾向于增加库存,而工业等行业则兴趣较低。企业需在两者间寻求平衡,构建具有韧性的供应链体系,包括风险评估、供应链可视化、多元化采购、数字化转型和战略合作。
面对疫情“二次高峰”,采购专业人士需回归基本流程、关注宏观经济动态、深耕商品管理策略、并重塑战略寻源,以提升供应链韧性,保障企业稳定运营。数据分析在风险量化、预测建模、成本分析和供应商评估中发挥关键作用。
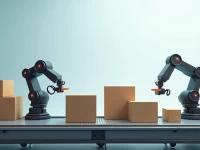
新冠疫情加速了包装行业的自动化转型,企业面临劳动力短缺、电商需求激增等挑战。二级包装成为自动化重点,协作机器人和远程维修等技术日益普及。人机协作将是未来包装行业的发展趋势。